Za stambeni kredit od 80.000 evra na 30 godina mesečna rata iznosi oko 405 evra, dok je za kredit od 150.000 evra rata oko 760 evra. Sa platom od 1.000 evra prvi iznos je na granici prihvatljivog zaduženja, dok je za drugi potrebna znatno veća zarada ili zajednički prihod sa drugim članom domaćinstva.
Narodna banka Srbije je navela da je prosečna kamata na novoodobrene stambene kredite u januaru 2026. godine iznosila 4,5%, što je poslužilo kao osnova za naš proračun. Podaci NBS o kamatama na stambene kredite dostupni su na zvaničnom sajtu.
Za početak, uporedili smo mesečne rate sa platom koja bi omogućila da rata ne prelazi 40% neto primanja. Taj procenat koristimo kao primer opreznijeg planiranja kućnog budžeta, a ne kao obavezno pravilo svih banaka.
| Iznos stambenog kredita | Mesečna rata | Plata za ratu do 40% prihoda |
|---|---|---|
| 80.000 € | 405 € | 1.013 € |
| 100.000 € | 507 € | 1.267 € |
| 120.000 € | 608 € | 1.520 € |
| 150.000 € | 760 € | 1.900 € |
| 180.000 € | 912 € | 2.280 € |
| 200.000 € | 1.013 € | 2.533 € |
| 250.000 € | 1.267 € | 3.167 € |
Obračun za kredit na 30 godina, sa godišnjom nominalnom kamatom od 4,5%, jednakim mesečnim ratama i bez dodatnih troškova. Plate su izračunate tako da rata predstavlja najviše 40% mesečnih neto primanja. Iznosi su zaokruženi na cele evre.
Koliki stambeni kredit možete dobiti sa svojom platom?
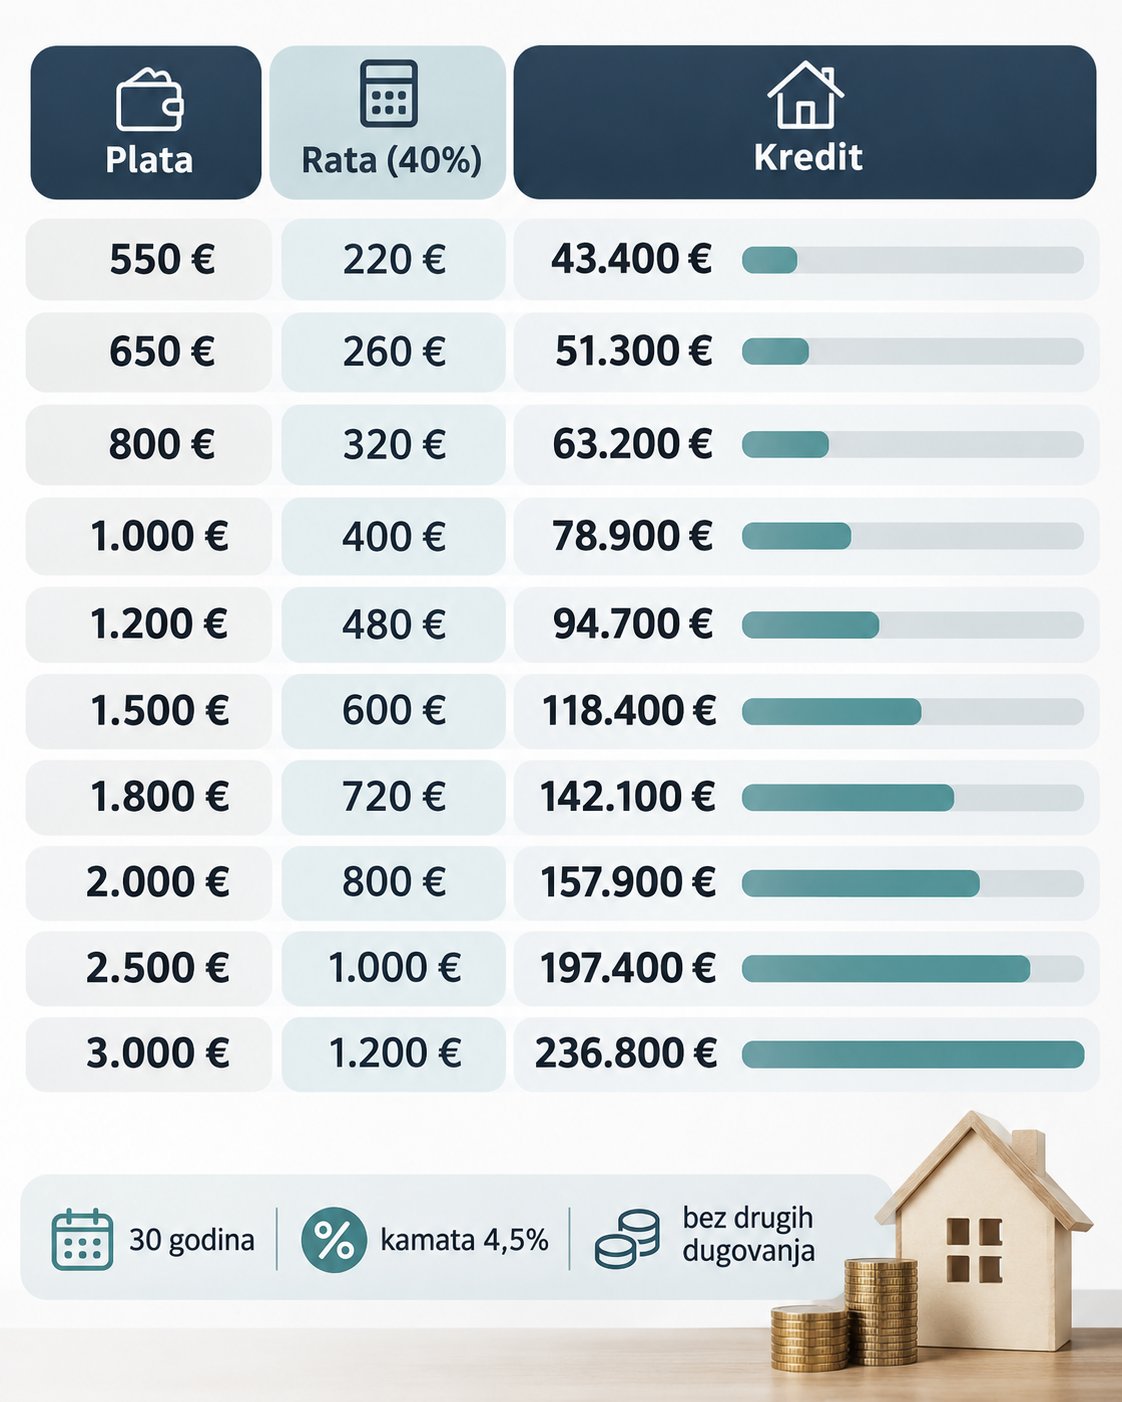
Umesto da prvo izaberemo cenu stana, pogledajmo koliko bi neko sa određenom zaradom mogao da izdvoji za kredit svakog meseca.
Za obračun smo uzeli 40% plate kao raspoloživ iznos za ratu, bez drugih kreditnih obaveza. Na osnovu tog iznosa izračunali smo maksimalnu glavnicu koja odgovara roku od 30 godina i kamati od 4,5%.
| Mesečna neto plata | 40% plate | Izračunati iznos kredita |
|---|---|---|
| 550 € | 220 € | 43.400 € |
| 650 € | 260 € | 51.300 € |
| 800 € | 320 € | 63.200 € |
| 1.000 € | 400 € | 78.900 € |
| 1.200 € | 480 € | 94.700 € |
| 1.500 € | 600 € | 118.400 € |
| 1.800 € | 720 € | 142.100 € |
| 2.000 € | 800 € | 157.900 € |
| 2.500 € | 1.000 € | 197.400 € |
| 3.000 € | 1.200 € | 236.800 € |
Iznosi predstavljaju matematički obračun, ne maksimalne iznose koje banke nude. Pretpostavljeni su redovna plata, odsustvo drugih dugovanja i nepromenjena kamata tokom svih 30 godina.
Stambeni kredit sa minimalcem ili platom od 550 do 650 evra
Za ljude sa primanjima blizu minimalne zarade kupovina stana uz klasičan stambeni kredit predstavlja ozbiljan finansijski izazov. Na primer, sa neto platom od 550 evra, rata od 220 evra već odnosi 40% mesečnog prihoda.
Preostalih 330 evra treba da pokrije hranu, račune, prevoz i ostale potrebe. Zbog toga ni kredit koji matematički odgovara takvoj plati nije nužno održiv za svakodnevni život.
Sa platom od 650 evra računica dozvoljava kredit od oko 51.300 evra. Za veći stan ili skuplju lokaciju kupcu bi bili potrebni znatno veće učešće ili dodatni prihodi koje banka prihvata.
Minimalna zarada u Srbiji izražava se u dinarima i zavisi od broja radnih sati u mesecu. Primeri od 550 i 650 evra predstavljaju odabrane nivoe neto primanja, a ne tvrdnju da je zvanični minimalac jednak tim iznosima.
Stambeni kredit sa platom od 800 evra
Sa 800 evra mesečno, izdvajanje 320 evra za ratu odgovara kreditu od oko 63.200 evra na 30 godina.
Za kredit od 80.000 evra rata bi već bila 405 evra, odnosno nešto više od polovine plate. Kupcu bi nakon rate ostajalo manje od 400 evra za sve ostale mesečne troškove.
Veće učešće pomaže ako je stan skuplji od iznosa kredita koji zarada može da podnese. Na primer, za stan od 90.000 evra kupac koji podigne kredit od 60.000 evra morao bi da obezbedi 30.000 evra sopstvenog novca, plus troškove kupovine.
Stambeni kredit sa platom od 1.000 ili 1.200 evra
Plata od 1.000 evra omogućava ratu od 400 evra ako kupac želi da ostane na 40% svojih primanja. U našem obračunu to odgovara kreditu od oko 78.900 evra.
Za kredit od 100.000 evra, rata iznosi 507 evra. Ako osoba zarađuje 1.000 evra, više od polovine plate odlazi banci svakog meseca.
Sa zaradom od 1.200 evra situacija je nešto povoljnija. Kredit od 80.000 evra nosio bi ratu od oko 34% plate, dok bi za kredit od 100.000 evra odlazilo oko 42% prihoda.
Čak i ako banka odobri veće opterećenje, korisnik ostaje odgovoran za redovno plaćanje svih rata tokom narednih decenija.
Stambeni kredit sa platom od 1.500 evra
Osoba koja prima 1.500 evra mesečno, nema postojeće kredite i želi ratu do 600 evra, po našem modelu dolazi do kredita od oko 118.400 evra.
Kredit od 100.000 evra tada ima ratu od 507 evra, što predstavlja oko trećine prihoda. Za 120.000 evra rata raste na 608 evra i neznatno prelazi granicu od 40% plate.
Razlika između ta dva kredita je 20.000 evra glavnice, ali i oko 101 evro dodatnog mesečnog troška tokom 30 godina.
Stambeni kredit sa platom od 2.000 evra
Sa neto platom od 2.000 evra, mesečna rata od 800 evra odgovara kreditu od oko 157.900 evra.
Za kredit od 150.000 evra mesečna obaveza iznosi oko 760 evra, odnosno 38% plate. Kredit od 180.000 evra podiže ratu na 912 evra, pa bi kupcu ostajalo 1.088 evra mesečno.
Osoba sa ovom zaradom ima veći prostor za stambeno zaduživanje, ali je važno uzeti u obzir druge članove domaćinstva i redovne troškove.
Stambeni kredit sa platom od 2.500 ili 3.000 evra
Plata od 2.500 evra daje prostor za mesečnu ratu od 1.000 evra prema našem pravilu od 40%. To odgovara kreditu od oko 197.400 evra.
Kod zarade od 3.000 evra, rata od 1.200 evra odgovara kreditu od oko 236.800 evra.
Veća primanja ne znače automatski i odobrenje svakog iznosa. Banka proverava redovnost prihoda, postojeće obaveze i vrednost nekretnine koja služi kao obezbeđenje kredita.
Šta se menja ako banka dozvoli ratu od 50% plate?
Za neke klijente banka prihvata veće opterećenje prihodа nego što smo koristili u prethodnim tabelama. Ipak, 50% plate je velika mesečna obaveza, posebno za domaćinstva sa jednim izvorom prihoda.
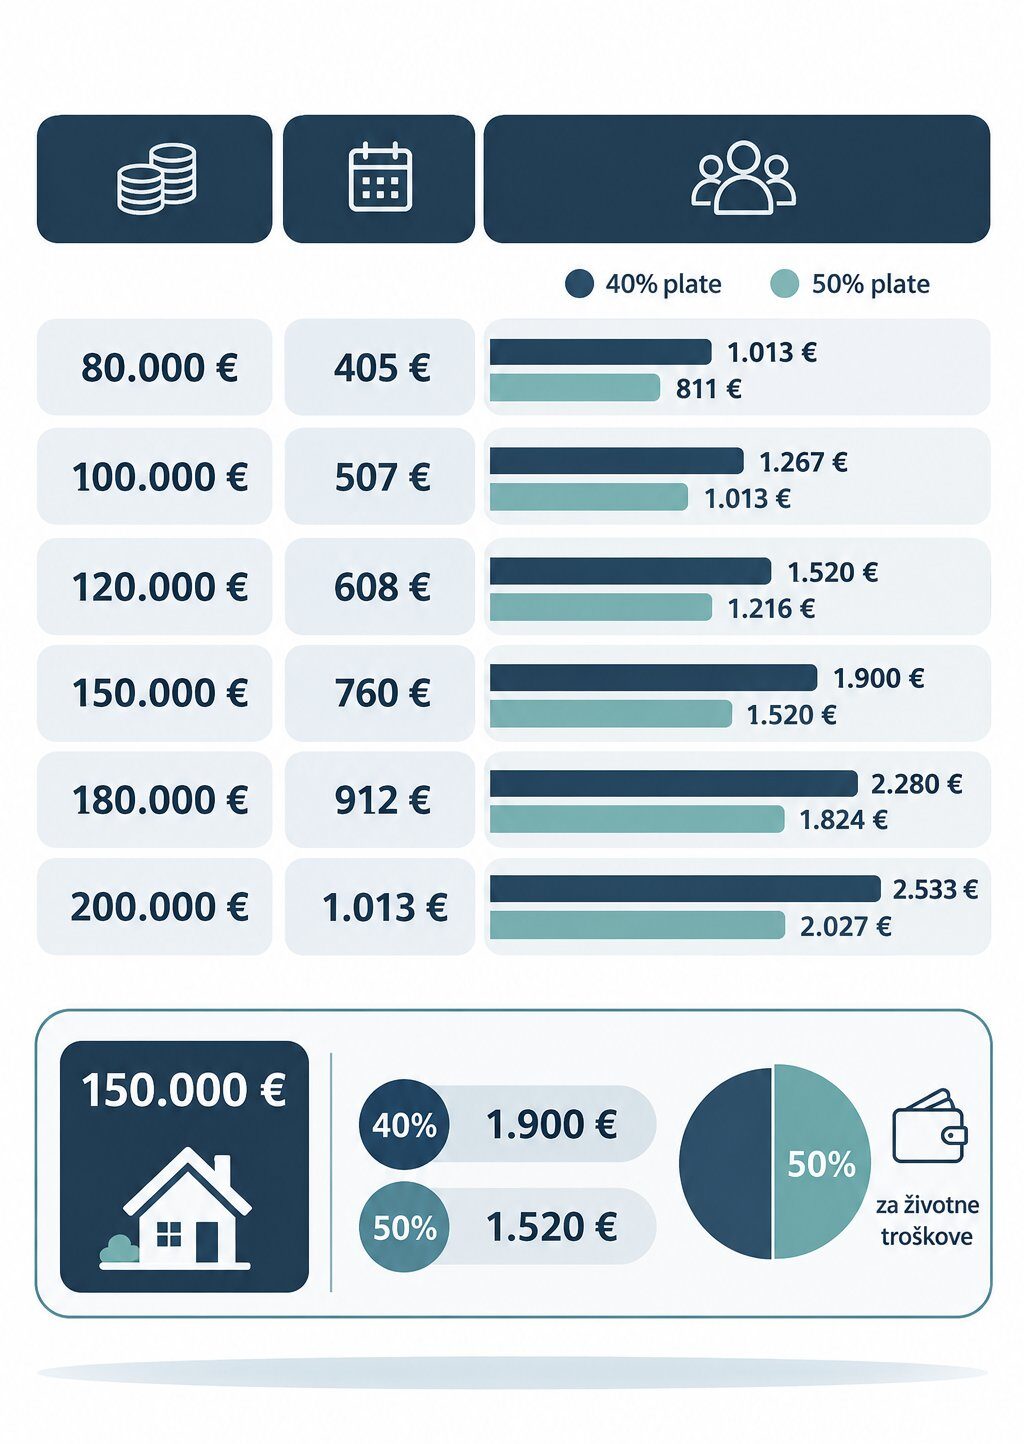
Uporedili smo plate potrebne za iste kredite uz dve pretpostavke, kada rata zauzima 40% i kada zauzima 50% mesečne neto zarade.
| Kredit | Rata | Plata ako je rata 40% | Plata ako je rata 50% |
|---|---|---|---|
| 80.000 € | 405 € | 1.013 € | 811 € |
| 100.000 € | 507 € | 1.267 € | 1.013 € |
| 120.000 € | 608 € | 1.520 € | 1.216 € |
| 150.000 € | 760 € | 1.900 € | 1.520 € |
| 180.000 € | 912 € | 2.280 € | 1.824 € |
| 200.000 € | 1.013 € | 2.533 € | 2.027 € |
Na primer, za kredit od 150.000 evra potrebna plata u našem modelu pada sa 1.900 na 1.520 evra ako se za ratu izdvaja polovina primanja.
Međutim, kupcu sa platom od 1.520 evra nakon rate ostaje svega oko 760 evra. Ukoliko ima porodicu, automobil ili druge značajne troškove, takav odnos prihoda i obaveza ostavlja znatno manje prostora za nepredviđene izdatke.
Koliko učešća morate imati za kupovinu stana?
Plata je samo jedan deo računice. Čak i kada prihodi omogućavaju otplatu određene rate, kupac mora da obezbedi potreban iznos za učešće.
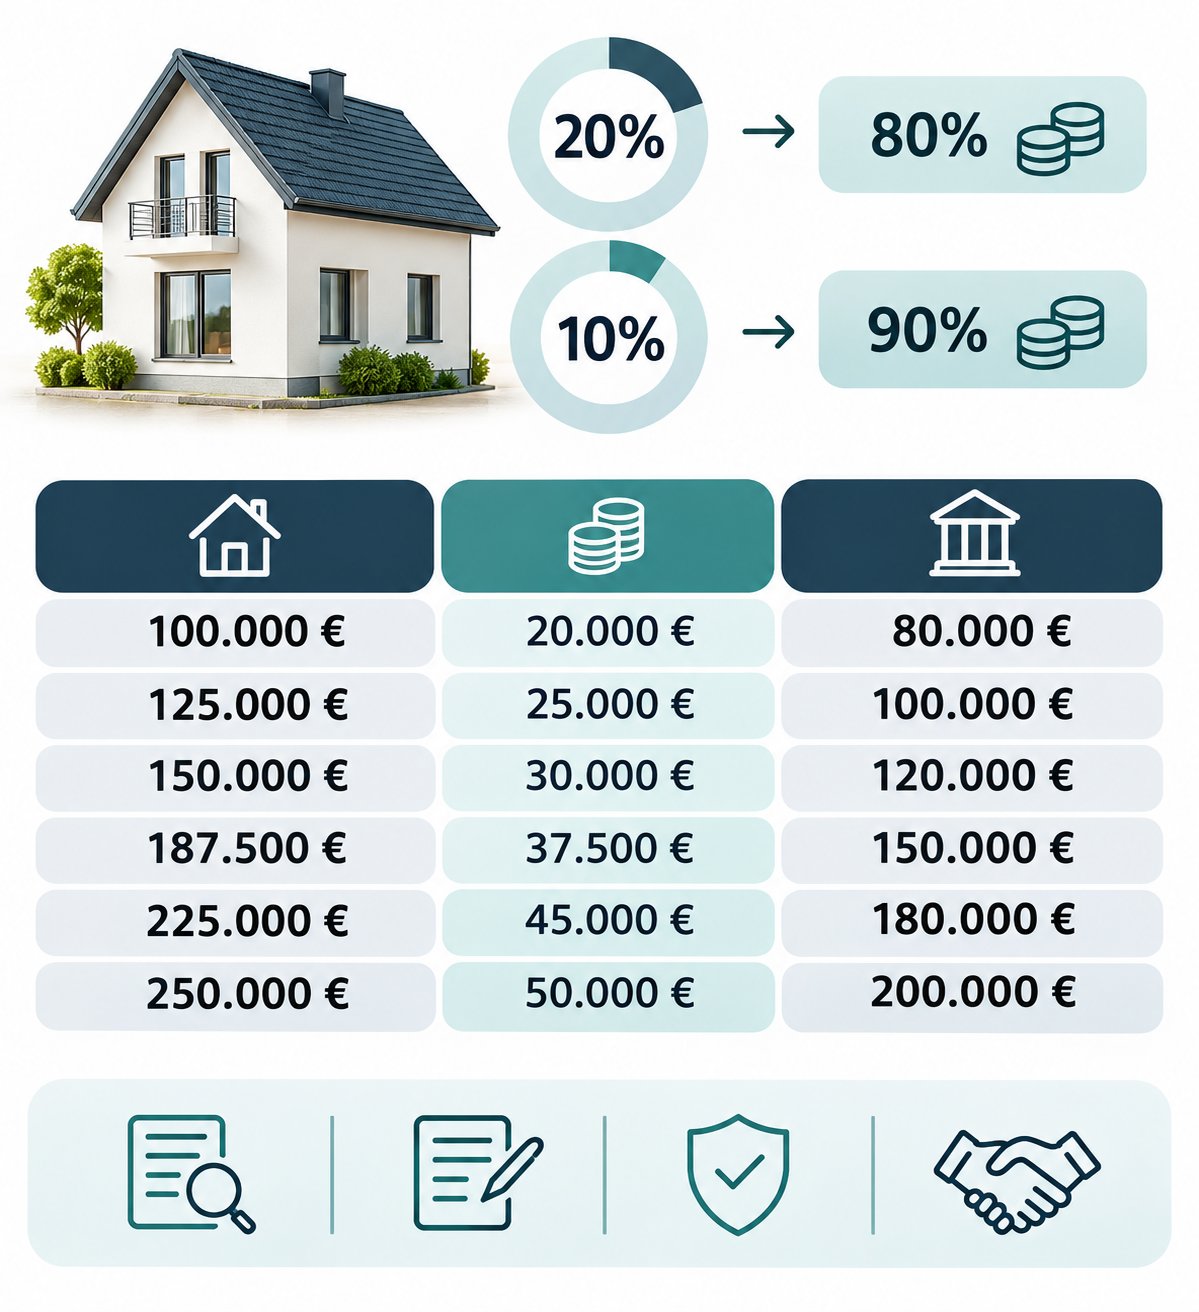
Prema objašnjenju Narodne banke Srbije iz jula 2026. godine, banke u praksi koriste različite nivoe učešća u skladu sa propisima i procenom rizika. Kod standardnih stambenih kredita učešće od 20% je česta polazna osnova, a pod određenim uslovima primenjuje se i 10%.
Ako kupac obezbeđuje 20% cene stana, kredit pokriva preostalih 80%.
| Cena stana | Učešće 20% | Iznos kredita |
|---|---|---|
| 100.000 € | 20.000 € | 80.000 € |
| 125.000 € | 25.000 € | 100.000 € |
| 150.000 € | 30.000 € | 120.000 € |
| 187.500 € | 37.500 € | 150.000 € |
| 225.000 € | 45.000 € | 180.000 € |
| 250.000 € | 50.000 € | 200.000 € |
Važno je razlikovati cenu nekretnine od iznosa kredita. Kada neko kaže da kupuje stan za 150.000 evra, uz učešće od 20% pozajmljuje 120.000 evra. Međutim, ako podiže kredit od 150.000 evra uz isto učešće, ukupna cena stana iznosi 187.500 evra.
Uz učešće dolaze i dodatni troškovi, poput procene nekretnine, upisa hipoteke, osiguranja i odgovarajućih troškova kupoprodaje. Njihov iznos zavisi od banke, nekretnine i vrste transakcije.
Krediti za mlade su i dalje aktivni
U Srbiji postoji poseban program subvencionisanih stambenih kredita za mlade koji kupuju prvu stambenu nekretninu. Za korisnike koji ispunjavaju propisane uslove minimalno učešće iznosi 1%.
Narodna banka Srbije je u saopštenju od 6. marta 2026. godine objasnila da se kroz program stan vredan 100.000 evra može kupiti uz učešće od 1.000 evra.
Niže učešće ne znači da će banka zanemariti kreditnu sposobnost. Korisnik i dalje mora da ispunjava uslove programa i banke, a na ukupnu otplatu utiču subvencionisana kamata, trajanje subvencije i uslovi koji važe nakon nje.
Rata iz ovog posebnog programa nije ista kao rata iz naših tabela, pošto smo u tabelama koristili jedan standardni model sa godišnjom kamatom od 4,5%.
Kako rok otplate utiče na potrebnu platu?
Produženjem otplate sa 20 na 30 godina mesečna rata pada, ali kupac ukupno plaća više kamate.
Za primer smo uzeli kredit od 100.000 evra i nepromenjenu godišnju kamatu od 4,5%.
| Rok otplate | Mesečna rata | Ukupno vraćeno banci |
|---|---|---|
| 20 godina | 633 € | 151.800 € |
| 25 godina | 556 € | 166.700 € |
| 30 godina | 507 € | 182.400 € |
Iznosi su zaokruženi. Ukupno vraćeni novac obuhvata glavnicu i obračunatu kamatu, bez dodatnih bankarskih i drugih troškova.
Za kredit od 100.000 evra razlika između rate na 20 i 30 godina iznosi oko 126 evra mesečno. Međutim, duži rok povećava ukupnu kamatu za oko 30.600 evra.
Kupac sa većom platom zato može da razmotri kraći rok, dok duža otplata smanjuje mesečno opterećenje domaćinstva. Dodatnu uštedu može doneti i prevremena otplata kredita, kojom se smanjuje preostala glavnica i buduća kamata.
Koliko promena kamate može da poveća mesečnu ratu?
Primeri iz prethodnih tabela zasnovani su na stalnoj kamati od 4,5%. Kod kredita sa promenljivom kamatnom stopom rata se menja u skladu sa ugovorenim pravilima, najčešće na osnovu EURIBOR-a i fiksne marže banke.
Da bismo pokazali koliko promena kamate utiče na kućni budžet, izračunali smo rate za kredit od 120.000 evra na 30 godina uz tri hipotetičke kamatne stope.
| Godišnja kamata | Mesečna rata |
|---|---|
| 3,5% | 539 € |
| 4,5% | 608 € |
| 5,5% | 681 € |
Razlika između kamate od 3,5% i 5,5% iznosi oko 142 evra mesečno. Za porodicu koja već izdvaja veliki deo prihoda za kredit, povećanje tog iznosa predstavlja ozbiljan dodatni trošak.
Reč je o poređenju tri kredita sa istom početnom glavnicom i rokom otplate, a ne o prognozi budućih kamata.
U Srbiji su tokom 2026. godine na snazi zakonska ograničenja kamatnih stopa. Prema pregledu NBS za period od 1. juna do 30. novembra 2026., maksimalna nominalna stopa za stambene kredite indeksirane u stranoj valuti iznosi 6,11% za promenljivu i 5,15% za fiksnu kamatu.
Propisana ograničenja nisu isto što i kamata koju će konkretna banka ponuditi. Za stvarni trošak kredita potrebno je pogledati individualnu ponudu i efektivnu kamatnu stopu.
Šta još banka proverava pre odobravanja stambenog kredita?
Osoba sa platom od 1.500 evra i bez dugovanja nije u istoj situaciji kao neko sa identičnim primanjima ko već otplaćuje keš kredit od 250 evra mesečno.
U drugom slučaju deo prihoda je već zauzet, pa za novu stambenu ratu ostaje manje prostora. Ako osoba već otplaćuje nekoliko kredita, korisno je proveriti kada se refinansiranje kredita isplati i da li bi promena postojećih obaveza mogla da smanji mesečno opterećenje.
Banke razmatraju redovnost zarade, radni odnos, postojeće kreditne obaveze i podatke iz Kreditnog biroa. Važni su i godine starosti, rok otplate, iznos učešća i procenjena vrednost nekretnine..
- Postojeći krediti: Banka uzima u obzir mesečne rate drugih zaduženja, ne samo novi stambeni kredit.
- Dozvoljeni minus i kreditne kartice: I ove obaveze mogu da utiču na procenu kreditne sposobnosti.
- Zaposlenje na određeno vreme: Banke mogu da primenjuju dodatne uslove u zavisnosti od vrste i trajanja radnog odnosa.
- Zajednički prihodi: Sudužnik sa redovnom zaradom može da poveća raspoložive prihode koje banka razmatra.
- Godine starosti: Starosna granica koju banka primenjuje na kraju otplate može da skrati raspoloživi rok kredita.
Naravno, svaka banka donosi odluku na osnovu svoje kreditne politike. Nije dovoljno da izračunata rata odgovara određenom procentu plate.
Da li je lakše dobiti kredit kada dve osobe zajedno otplaćuju stan?
Za par koji ima dve redovne zarade, banka može da posmatra zajedničke prihode ako oba partnera učestvuju u kreditu pod uslovima koje banka prihvata.
Na primer, osoba koja zarađuje 1.000 evra i partner sa platom od 800 evra zajedno imaju mesečni prihod od 1.800 evra.
U našem modelu sa 40% prihoda za ratu to znači 720 evra mesečno, što odgovara kreditu od oko 142.100 evra na 30 godina.
Za razliku od toga, osoba sa samostalnom platom od 1.000 evra ima izračunati kapacitet od oko 78.900 evra.
Zajedničko zaduživanje donosi i zajedničku odgovornost. Ako jedan partner ostane bez posla, obaveza prema banci ne nestaje, a preostali prihodi moraju da pokriju celu ratu.
Koliku ratu je razumno plaćati svakog meseca?
Najveći iznos koji banka odobri ne mora biti i iznos koji domaćinstvo želi da otplaćuje narednih 20 ili 30 godina.
Porodica sa prihodima od 2.000 evra koja svakog meseca plaća 800 evra za stambeni kredit ima na raspolaganju još 1.200 evra. Iz tog iznosa finansiraju se hrana, komunalije, prevoz, školovanje dece, održavanje stana i ostali troškovi.
Za nekoga ko živi sam, bez drugih dugovanja, isti odnos prihoda i rate može biti znatno lakši nego za četvoročlanu porodicu.
Pre konačne odluke korisno je izračunati troškove domaćinstva za nekoliko prethodnih meseci i zatim im dodati očekivanu ratu. U računicu ulaze i izdaci koji ne nastaju svakog meseca, poput registracije automobila, popravki i godišnjih osiguranja.